| 公司注册 >公司注册税务博客 >越南水产出口冲刺120亿美元,水产企业赴越投资的窗口与门槛 |
越南水产出口冲刺120亿美元,水产企业赴越投资的窗口与门槛越南水产品正在冲刺2026年120亿美元的出口目标。按越南农业与环境部的测算,要实现农林水产品出口740亿美元的全年目标,仅水产一项在年底几个月就要保持每月约10亿美元的贸易额。对做水产的中国企业来说,这不只是一组增长数字,更是一份关于产能往哪放、市场往哪走的路线提示。虾、巴沙鱼、金枪鱼、鱿鱼、蟹、罗非鱼,各自的处境并不相同,值得逐条看清。 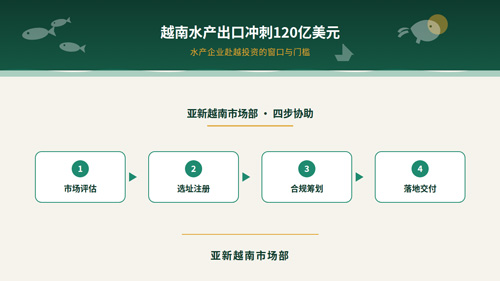
一、虾是主力,对华出口增长最快 2026年前8个月,越南虾类出口达32.9亿美元,增长12.3%,约占水产品出口总额的41%,稳居第一大品类。 最值得关注的是中国市场。同期越南虾对华出口达11.3亿美元,增长37.6%,增速在各主要市场中领先。亚洲市场在节假日前和春节前的需求,加上进口商补库存,被认为会继续支撑年底订单。 对以中国为销售终端的水产企业来说,这个信号很直接:越南虾的产能和中国的需求正在形成更紧的对接。无论是以采购方身份深入越南供应链,还是以投资方身份在越南布局加工产能,虾都是最有确定性的切入点。 二、美国市场承压,倒逼产能与工艺调整 与对华增长形成对照的是对美出口的明显下滑。301条款关税为12.5%,高于部分竞争对手的10%;反倾销税复审结果也影响了第四季度订单。 越南水产品加工与出口协会的判断是,关税将主导订单与市场转移方向。如果关税维持高位,货物可能转向亚洲,对价格形成压力。但对深加工、高附加值虾类而言,美国仍有市场空间——12.5%的附加税尚未形成足够大的差距,不足以让越南高附加值虾类丧失相对印度、厄瓜多尔产品的竞争力。 越南本地企业已经在做应对。明富水产品集团表示,美国已超过日本成为其最大市场,公司正推进自动化,力争实现70%至80%的自动化生产。这个方向对中企有参考价值:在关税与人工成本双重压力下,谁能把加工环节的自动化、标准化做起来,谁就能守住高附加值订单,而不是靠低价拼量。 三、巴沙鱼、罗非鱼:绕开美国找增量 在巴沙鱼对美出口下降的背景下,中国、欧盟和中东市场被认为有新的发展机会。欧盟市场尤其值得注意——当地白肉鱼供应相对短缺、鳕鱼价格高企,为越南巴沙鱼拓展空间留出了余地。 罗非鱼则因为可用于制作寿司、刺身等食品,为深加工产品开辟了新机会。这类品类的共同点是:不依赖单一市场,靠加工形态的多样化打开销路。 对中企而言,这提示了一种更稳妥的投资逻辑——不要只盯美国订单做产能规划,而是按多市场、多品类的思路设计产线。产线柔性越强,越能在关税和政策变化时快速切换。 四、欧洲认证是门槛,也是通行证 按产量计算,越南目前是世界第三大国际水产养殖认证虾生产国。随着欧洲对获得国际认证的养殖虾需求持续增长,这被视作一项优势。 这句话的另一面是:没有认证,就进不了欧洲主流渠道。金枪鱼、鱿鱼、章鱼及其他捕捞水产品的出口前景,明确取决于能否满足原产地要求;蟹类出口虽有积极信号,但合规成本依然较高。 对水产企业来说,赴越投资不能只算厂房和人工的账。认证、溯源、原产地合规这些"看不见的成本",往往才是决定项目能不能进欧美渠道的关键。前期把这些体系搭起来,比后期补课要省得多。 五、给水产企业的三条现实建议 第一,优先布局虾类加工,把中国市场当作确定性锚点。对华出口增长37.6%的势头,配合春节前的备货周期,是相对可控的切入点。同时按高附加值方向设计产品结构,为美国市场保留议价空间。 第二,把认证与溯源前置到项目设计阶段。欧洲对认证虾的需求在增长,原产地要求也在收紧,这些不是投产后再补的手续,而是决定渠道准入的前置条件。 第三,多市场、多品类布局,不把产能押在单一出口目的地。巴沙鱼看中国、欧盟、中东,罗非鱼走深加工,虾类守住高附加值——品类组合越分散,抗政策波动能力越强。 六、亚新越南市场部四步协助 在实操中,亚新越南市场部通常按四个环节协助水产企业落地: 第一步,市场评估。结合品类与目标市场,判断在越南布局加工或养殖环节的适配度与切入点。 第二步,选址注册。对接沿海园区与主管机关,完成公司设立、执照与投资登记。 第三步,合规筹划。梳理认证、溯源与原产地要求,把渠道准入条件前置到项目方案。 第四步,落地交付。协助设备进场与日常合规跟踪,并衔接本地原料供应与加工配套。 我们更看重把前期判断做扎实,而不是替客户赶进度——水产是长周期、重合规的行业,认证和渠道想清楚,比早开工更重要。 小结 越南水产的120亿美元目标背后,是一次结构性的市场再分配:对华在涨、对美承压、欧洲看认证、新兴品类找增量。 对水产企业来说,赴越投资的机会是真的,但门槛也具体——关税会变,认证和溯源的要求只会更严。看清品类、选对市场、把合规做在前,越南这轮水产扩张的机会才接得住。
有关进一步信息,请联系: Renee Chen |
|
|
|
|
